24.9.2026
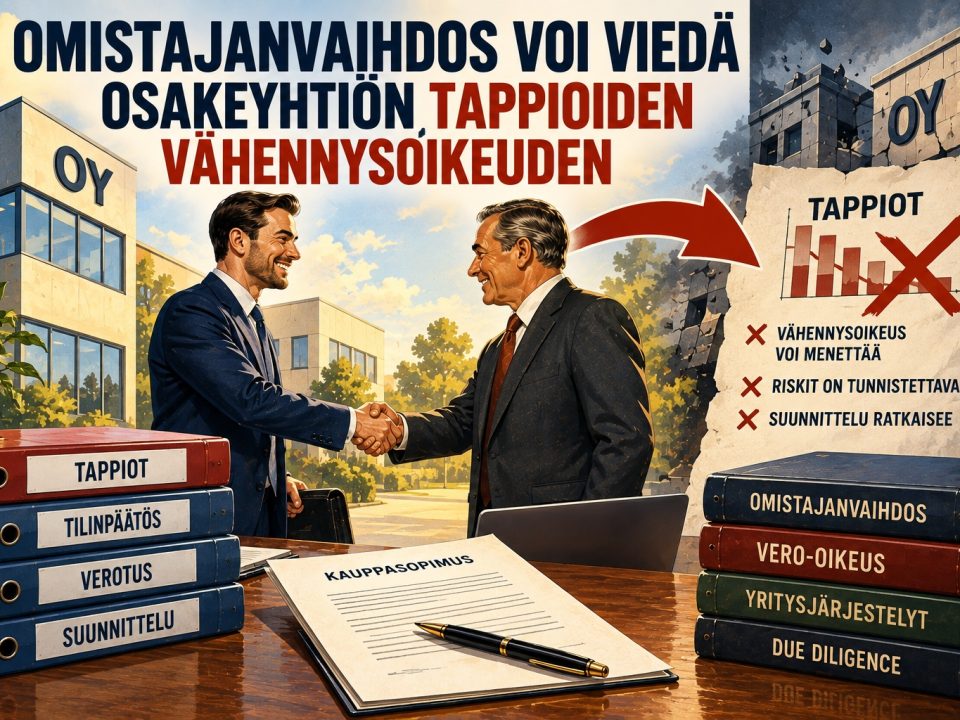
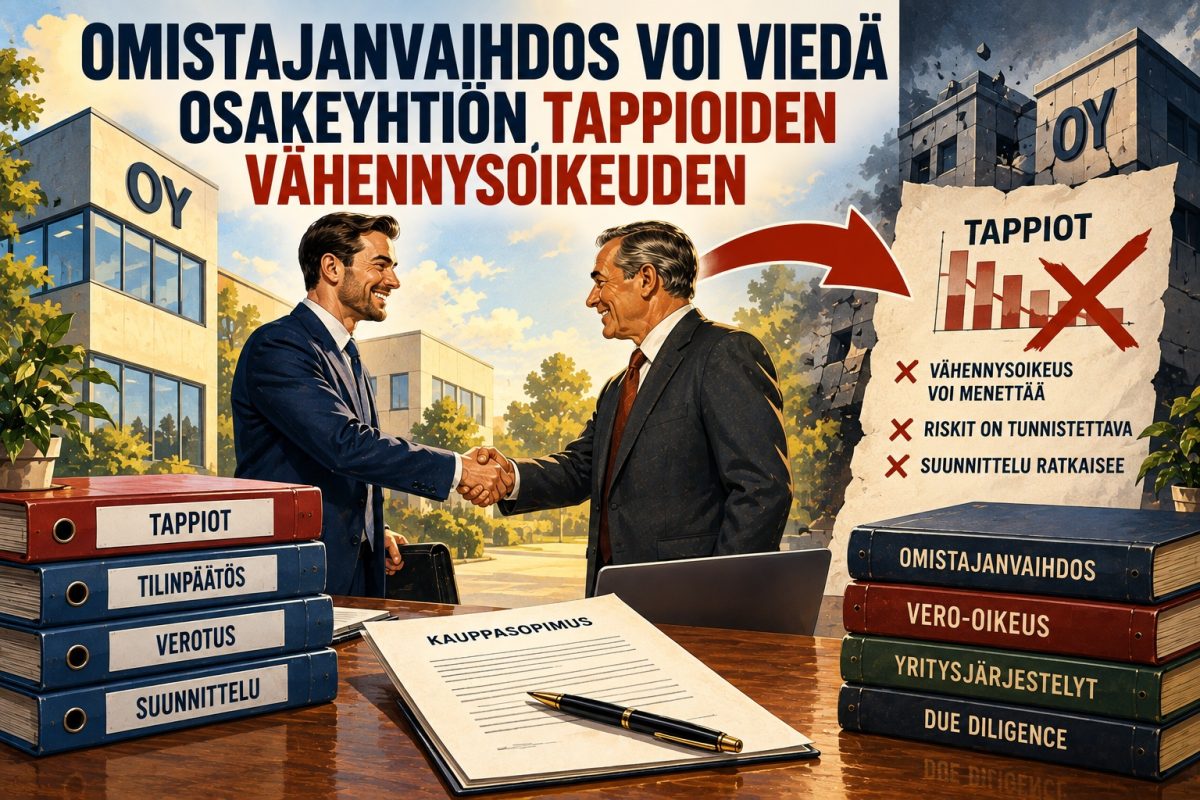
Yrityksen tappiot voivat olla osakeyhtiölle rahanarvoista etua vaikka ne muuten aina lähtökohtaisesti harmittavatkin. Osakeyhtiö voi lähtökohtaisesti vähentää vahvistetut tappiot verotuksessaan myöhempien vuosien verotettavasta tuloksesta seuraavien 10 […]